
Порядок проведения камеральной налоговой проверки: ФНС впервые с 2013 года обновила регламент
Коротко
- ФНС впервые с 2013 года обновила регламент камеральных проверок: граница с выездной проверкой практически стёрлась.
- Касается компаний, ИП, директоров, бухгалтеров, сотрудников, контрагентов и самозанятых, работающих с компаниями.
- Подходы применяются в 2026 году: без деловой цели, переписки и логистики сделку могут признать фиктивной.

ФНС впервые с 2013 года обновила регламент камеральных проверок. Это первое обновление за 13 лет. Порядок проведения камеральной налоговой проверки описан теперь с учётом инструментов и подходов, которые инспекции применяют в 2026 году. Новой нормы в законе обновление не создаёт, но показывает, как налоговая смотрит на отчётность и сделки компаний и ИП.
Кого касается
Обновлённые подходы затрагивают предпринимателей, компании, их директоров и бухгалтеров. Проверка выходит и на сотрудников, и на контрагентов. В круг попадают также самозанятые и ИП, которые работают с компаниями.
Камеральная и выездная налоговая проверка: где граница
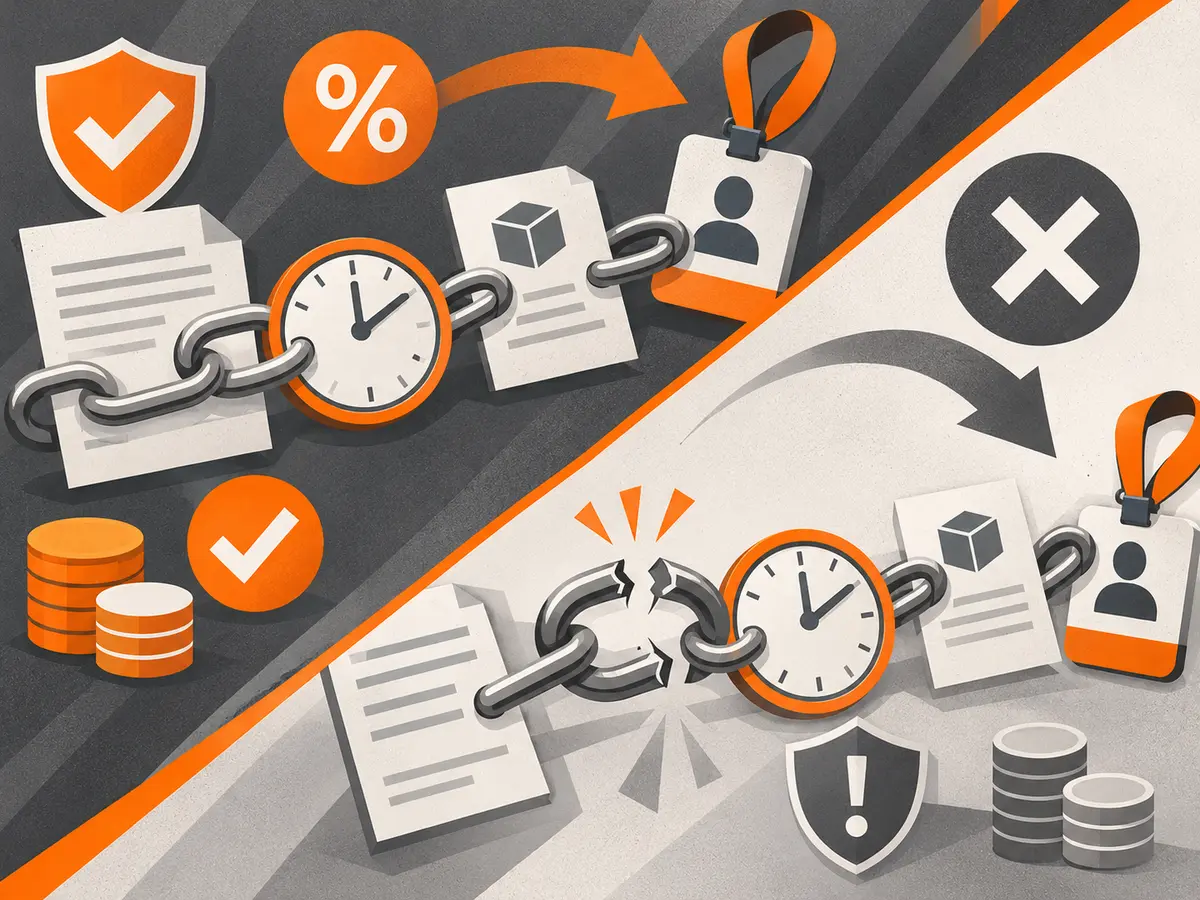
Камеральная проверка теперь — полноценное расследование, и граница между камеральной и выездной проверками практически стёрлась. Инспекция не ограничивается сопоставлением цифр в декларации. В предусмотренных законом случаях инспекторы выезжают на место, чтобы убедиться, существует ли офис, склад или производство на самом деле.
Почему одних документов недостаточно
Договор, счёт и первичка сами по себе не подтверждают реальность сделки. Инспекция смотрит, что стоит за бумагами. Если у операции нет деловой цели, переписки, пропусков, актов выполненных работ с детализацией и логистики, сделку могут признать фиктивной.
Для бухгалтера это значит, что по каждой крупной или нестандартной операции нужен комплект, который объясняет её от начала до конца: зачем она понадобилась, как стороны договаривались, кто и куда проходил, что именно сделано, как перемещался товар.
Требования о пояснениях
При разрывах и противоречиях в логике работы бизнеса инспекция моментально присылает требование о представлении пояснений. В 2026 году количество таких требований бьёт все рекорды. Если слабое место в цепочке не найти заранее, оно может всплыть, когда налоговая уже сформировала акт с доначислениями.
Ответить на требование можно через сервис электронной отчётности: он разбирает текст требования и предлагает шаблон ответа, а переписку с инспекторами ведёт в одном месте.
Что делать
- Периодически проводите внутренний стресс-тест бизнеса глазами налогового инспектора.
- Пройдите всю хозяйственную цепочку от начала до конца.
- По каждому крупному контрагенту или нестандартной сделке проверьте, складываются ли звенья цепи в прозрачную и логичную картину. Данные о партнёре из реестров, индикаторы риска и отчёт о должной осмотрительности по методологии ФНС собирает проверка контрагентов.
- Убедитесь, что каждый этап операции можно подтвердить документально по запросу: деловая цель, переписка, пропуска, акты с детализацией, логистика.
- Оцените, сможет ли сотрудник или руководитель объяснить суть операции на допросе в инспекции.
- Найдите слабое место внутри компании и закройте его.
СБИС Электронная отчётность
Отчётность во все госорганы из одного окна: ФНС, СФР, Росстат, РАР. Настроим, зарегистрируем подпись и обучим сотрудников.
Ещё по теме «Налоги и отчётность»
-
НДС при ввозе маркируемых товаров из ЕАЭС предлагают считать не ниже минимальной цены от ФНС
Законопроект № 617-9: с 1 июля 2027 года НДС при ввозе маркируемых товаров из ЕАЭС считают от цены сделки, только если она выше минимальной цены ФНС.
-
Налоги и отчётность Госдума
Госдума во втором чтении одобрила проект об исключении торговли из льгот по УСН
Госдума во втором чтении приняла проект, убирающий торговлю, общепит, ИТ и другие отрасли из перечня для пониженных ставок УСН. Кого касается и что проверить.
-
Налоги и отчётность действует с 01.04.2027
Законопроект № 617-9: торговый сбор хотят распространить на общепит и бытовые услуги с 1 апреля 2027 года
Законопроект № 617-9 распространяет торговый сбор на общепит и бытовые услуги с 1 апреля 2027 года. Кто будет платить, кого освободят и как уменьшить налог УСН и АУСН.


