
С 2027 года декларацию по прибыли сдаёт только головная организация
Коротко
- Декларацию по налогу на прибыль будет сдавать только головная организация, показатели обособленных подразделений консолидируются в одном отчёте.
- Касается организаций с обособленными подразделениями; крупнейшие налогоплательщики отчитываются по месту спецучёта.
- Правило действует с 1 января 2027 года, отчётность за 2026 год сдаётся по старым правилам.

Федеральный закон от 28.11.2025 № 425-ФЗ меняет порядок сдачи отчётности по налогу на прибыль: с 1 января 2027 года декларация по прибыли головной организации станет единственной — отдельные отчёты по месту нахождения обособленных подразделений подавать не нужно. Поправка внесена пунктом 70 статьи 2 закона и затрагивает все организации с обособленными подразделениями, от небольших сетей до холдингов. Отчётность за 2026 год сдаётся по действующим правилам.
Что именно меняется в статье 289 НК
Сейчас пункт 1 статьи 289 НК требует представлять декларацию по месту нахождения организации и по месту нахождения каждого обособленного подразделения. С 2027 года слова о месте нахождения подразделений из этой нормы исключены. Остаётся пункт 5 статьи 289 НК — декларация составляется в целом по организации с распределением показателей по подразделениям.
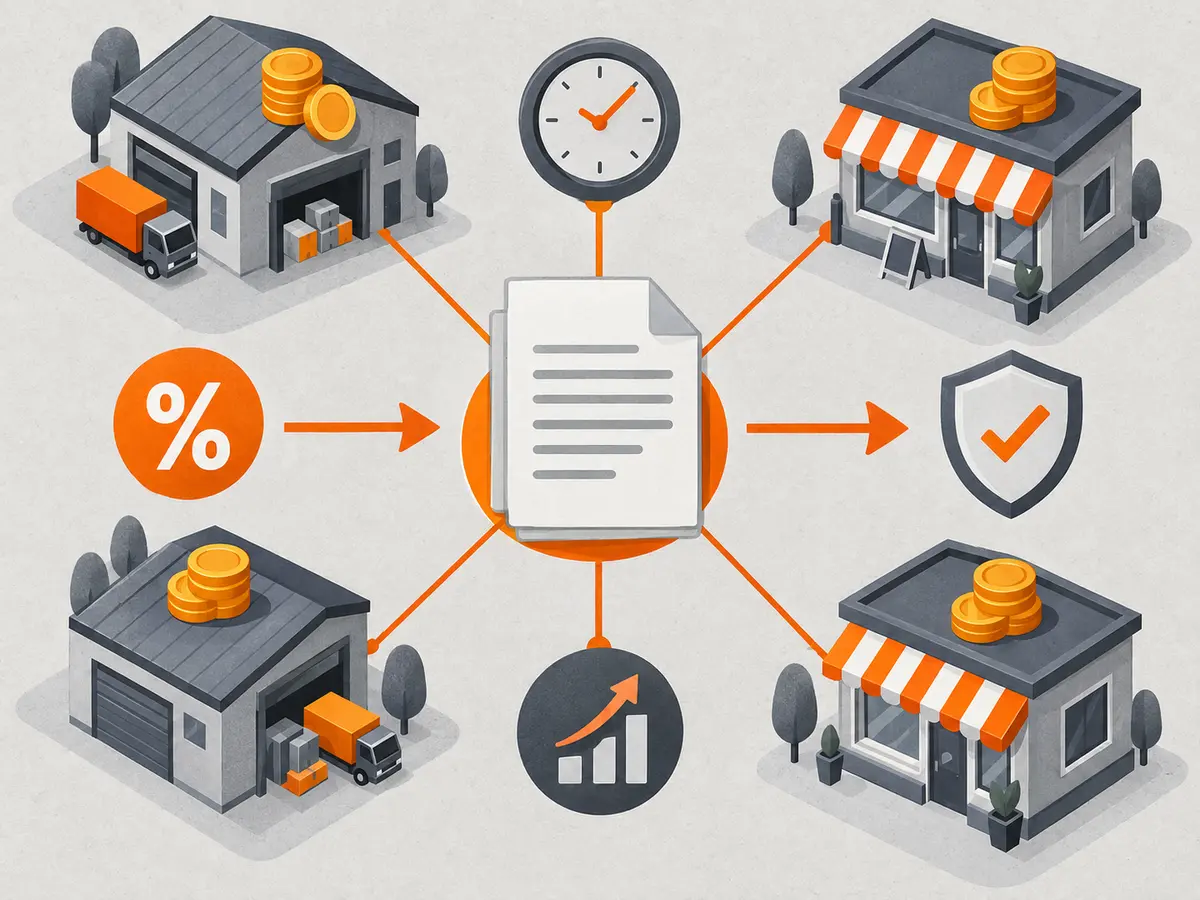
Показатели подразделений из отчёта не исчезают, они консолидируются: вместо набора самостоятельных деклараций компания формирует один документ с листами по каждому обособленному подразделению. Форма декларации на сегодня утверждена приказом ФНС от 02.10.2024 № ЕД-7-3/830@ (с изменениями от 03.10.2025 № ЕД-7-3/855@).
Кого касается и какие исключения сохраняются
Новый порядок рассчитан на организации, у которых есть хотя бы одно обособленное подразделение. Крупнейшие налогоплательщики, как и раньше, отчитываются по месту своего специального учёта. Если несколько подразделений находятся в одном регионе, их по-прежнему может обслуживать одно ответственное подразделение.
Сохраняется и обязанность из подпункта 3 пункта 2 статьи 23 НК: о создании обособленного подразделения (кроме филиалов и представительств) нужно сообщить в течение месяца по форме С-09-3-1, утверждённой приказом ФНС от 04.09.2020 № ЕД-7-14/632@. Отмена отдельных деклараций не отменяет постановку подразделений на учёт.
Декларация по налогу на прибыль: сроки и уплата
Сроки сдачи не меняются: отчёт по итогам отчётного периода представляется до 25 числа следующего месяца, по итогам года — до 25 марта. Не меняется и порядок уплаты. Региональная часть налога по-прежнему перечисляется по месту нахождения головного офиса и каждого обособленного подразделения пропорционально доле прибыли — это пункт 2 статьи 288 НК. Ставки остаются в статье 284 НК.
Отсюда главный акцент для учёта: расчёт доли прибыли сохраняет значение. Ошибка в распределении означает, что налог уйдёт не в тот региональный бюджет, а единая декларация сама по себе от этого не страхует.
Как это выглядит в работе бухгалтера
Компания с тридцатью торговыми точками сегодня готовит тридцать одну декларацию за квартал: по головной организации и по каждому подразделению. Крупные сети формируют от пятидесяти до ста деклараций за квартал. По оценкам, число таких отчётов сократится больше чем на миллион штук в год. Меньше отчётов — меньше технических ошибок и меньше поводов для штрафов по статьям 119 и 122 НК.
Риск переходного периода другой: декларация по обособленному подразделению, отправленная в 2027 году по инерции, — уже нарушение. Поэтому в регламенте закрытия периода стоит заранее убрать автоматическую выгрузку «дочерних» отчётов.
Чем помочь себе технически
Перестройка может коснуться не только формы, но и маршрутов отправки: в зависимости от используемой системы и организации работы может потребоваться скорректировать шаблоны, доверенности и списки получателей под один документ. Проверить настройки и состав подразделений удобнее в единой системе — например, через электронную отчётность в ФНС и СФР, где видно историю отправок по каждому получателю. Если учёт подразделений ведётся в разных базах, данные по численности и основным средствам имеет смысл свести в онлайн-бухгалтерии до первого отчётного периода 2027 года.
Что делать
- За 2026 год отчитаться по старым правилам: декларации по головной организации и по подразделениям сдаются в прежнем порядке.
- Настроить учётную программу: убрать из регламента автогенерацию деклараций по обособленным подразделениям и формировать один консолидированный отчёт с листами по подразделениям.
- Проверить исходные данные по каждому подразделению — численность, расходы на оплату труда и остаточную стоимость основных средств, от которых зависит доля прибыли.
- Сверить список подразделений: все ли склады и точки отражены через форму С-09-3-1.
- Не отправлять лишнее в 2027 году — за первый отчётный период проконтролировать, что ушёл только один отчёт.
- Помнить, что регистрация подразделений, уведомления и распределение налога по регионам сохраняются.
СБИС Электронная отчётность
Отчётность во все госорганы из одного окна: ФНС, СФР, Росстат, РАР. Настроим, зарегистрируем подпись и обучим сотрудников.
Ещё по теме «Налоги и отчётность»
-
Минэкономразвития предложило коэффициенты-дефляторы на 2027 год
Минэкономразвития подготовило проект коэффициентов-дефляторов на 2027 год: 1,153 для УСН, 1,325 для ПСН. Какие ещё значения в проекте и что это значит для учёта.
-
ФНС утвердила новую форму декларации по ЕСХН — для отчёта за 2026 год
ФНС утвердила новую форму декларации по ЕСХН, порядок заполнения и формат. Применяется с декларации за 2026 год, срок сдачи — не позднее 25 марта 2027 года.
-
Декларация по косвенным налогам: как отражать операции по товарам из СПОТ
Как в декларации по косвенным налогам отражать импорт товаров из СПОТ: разделы 1–5, РНПТ, обеспечительный платёж и зачёт по ДОПП в течение трёх лет.


