
АС Московского округа взыскал налоговые долги компании с организации, куда перешли её сотрудники и имущество
Коротко
- Суд поддержал взыскание налоговых долгов компании с другой организации, признанной взаимозависимой.
- Касается компаний, которые переводят сотрудников, имущество и заказчиков на новое юрлицо при долге перед бюджетом.
- Постановление АС Московского округа от 02.09.2026 по делу № А41-41449/2025, новой нормы нет.

Арбитражный суд Московского округа признал налогоплательщика и другую организацию взаимозависимыми лицами и поддержал взыскание с этой организации налоговых долгов налогоплательщика. Это постановление от 02.09.2026 по делу № А41-41449/2025. Новой нормы решение не вводит: суд оценил конкретные обстоятельства дела.
Что решил суд
Налоговый орган добивался, чтобы долги налогоплательщика заплатила вторая компания. Суд согласился: организации он признал взаимозависимыми, и налоговые долги одной из них взыскали с другой.
Какие обстоятельства учёл суд
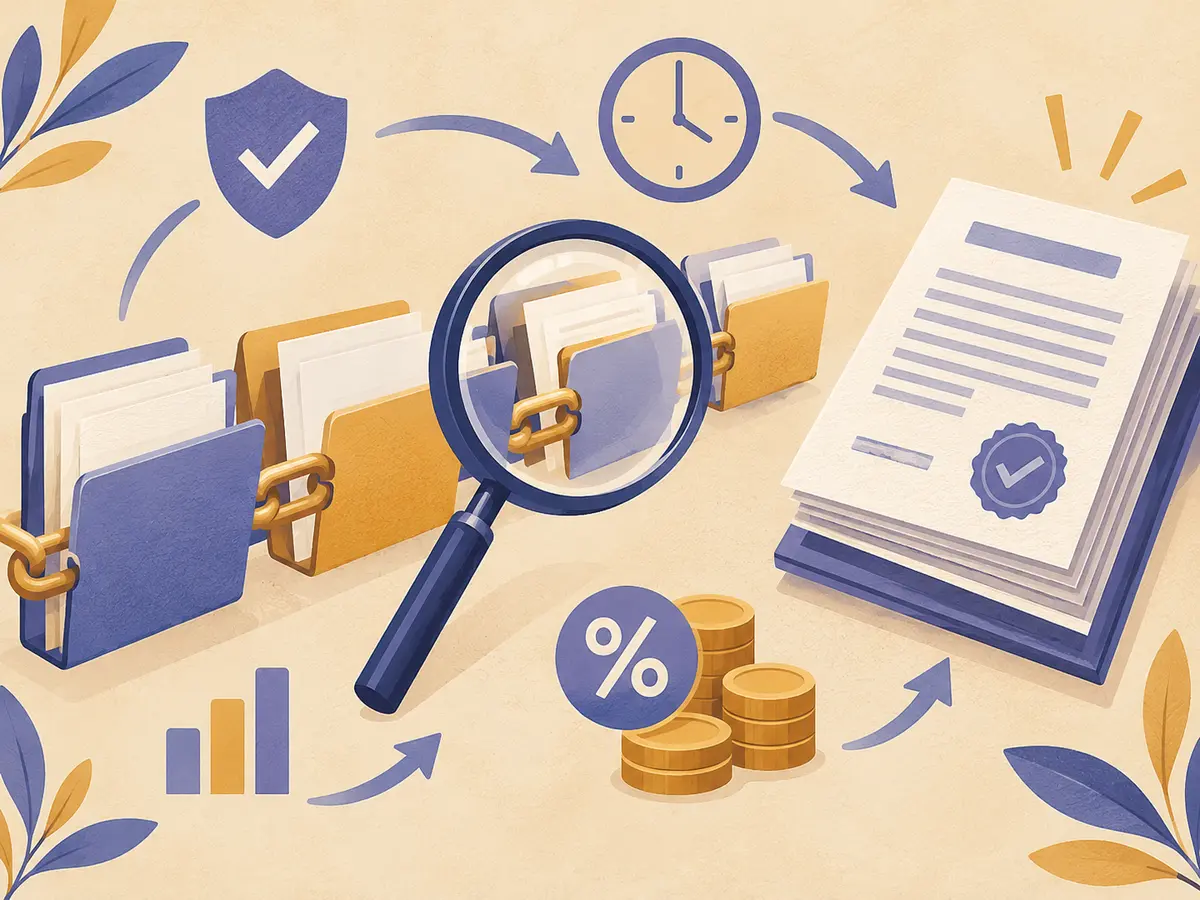
В деле сошлись три обстоятельства.
- Налоговый орган применил к налогоплательщику все меры взыскания долга в бесспорном порядке.
- Налогоплательщик перевёл сотрудников и имущество на вторую организацию.
- Заказчики второй организации — те же лица, что были у налогоплательщика.
Получилось, что работу продолжает тот же коллектив на том же имуществе и для тех же клиентов, только под другим ИНН. Долг при этом остался у прежней компании, с которой взыскать его налоговый орган уже не смог.
Как это выглядит на практике
Для бухгалтера такая ситуация обычно складывается из привычных операций: сотрудников увольняют из одной компании и принимают в другую, имущество передают новому юрлицу, договоры с заказчиками перезаключают. По отдельности каждая операция выглядит рядовой. В деле № А41-41449/2025 суд оценил их вместе — и на фоне долга, который не удалось взыскать с налогоплательщика, признал организации взаимозависимыми.
Проверка связей и расчётов с бюджетом
Связи между компаниями видно через цепочку владения. Проверка контрагентов показывает бенефициаров и аффилированных лиц, в том числе ликвидированные компании. Задолженность самой организации видна по сальдо ЕНС: его и предстоящие платежи показывает электронная отчётность.
Что делать
- Перед переводом сотрудников, имущества и заказчиков из одной компании в другую проверьте, нет ли у передающей компании налоговых долгов.
- Если долг есть, учтите, что в деле № А41-41449/2025 именно такое сочетание — перевод сотрудников и имущества и те же заказчики — суд положил в основу вывода о взаимозависимости.
- Перед сделками с новой организацией посмотрите её цепочку владения и связи с другими компаниями.
- Регулярно сверяйте сальдо ЕНС, чтобы видеть задолженность до того, как к ней применят меры взыскания.
СБИС Бухгалтерия и учёт
Бухгалтерский и налоговый учёт, зарплата, склад и отчётность — в одной программе. Перенесём данные из вашей базы, настроим учётную политику и обучим бухгалтера.
Ещё по теме «Налоги и отчётность»
-
Проценты директору по займу не облагаются НПД: Верховный суд обязал компанию удерживать НДФЛ
Верховный суд решил, что проценты по займу директора не объект НПД, а компания-заёмщик удерживает НДФЛ как налоговый агент. Разбор дела и шаги для бухгалтера.
-
С 1 ноября 2026 года при ввозе товаров из Беларуси заканчивается освобождение от обеспечительного платежа
С 1 ноября 2026 года освобождение от обеспечительного платежа при ввозе из Беларуси заканчивается. Разбираем сроки ДОПП, QR-код и отдельную уплату платежа.
-
После закрытия ИП: УФНС напомнило сроки декларации по УСН, налога и страховых взносов
УФНС напомнило: после закрытия ИП декларацию по УСН с кодом 50 сдают до 25-го числа, налог платят до 28-го, взносы за себя — за 15 календарных дней.


