
Утрата права на патент: ФНС объяснила судьбу начисленного и уплаченного налога
Коротко
- ФНС разъяснила: начисления патентного налога со сроком уплаты после утраты права на ПСН аннулируются налоговыми органами.
- По сроку до утраты права сохраняются только суммы, зачтённые в счёт уплаты ПСН-налога: они не возвращаются и не зачитываются, но уменьшают исчисленный налог по УСН.
- Касается ИП, утративших право на патент и перешедших на иной режим; письмо ФНС от 28.09.2026 № СД-36-3/8565@.

ФНС выпустила письмо от 28.09.2026 № СД-36-3/8565@ о том, что происходит с начисленным и уплаченным «патентным» налогом, если предприниматель утратил право на ПСН и перешёл на другой режим налогообложения. Разъяснение касается ИП, которые работали на патенте и лишились этого права в течение срока его действия. Новых норм письмо не вводит — оно показывает, как налоговые органы применяют действующие правила.
Почему вопрос вообще возникает
По п. 6 ст. 346.45 НК при определённых обстоятельствах ИП утрачивает право на ПСН и считается перешедшим на иной режим налогообложения с начала налогового периода, на который ему был выдан патент. То есть переход происходит не с даты, когда нарушение случилось, а задним числом — с начала срока действия патента. Для учёта это означает, что доходы и расходы за уже прошедшие месяцы нужно пересчитать по правилам нового режима, хотя патентный налог к этому моменту мог быть частично или полностью начислен и даже уплачен.
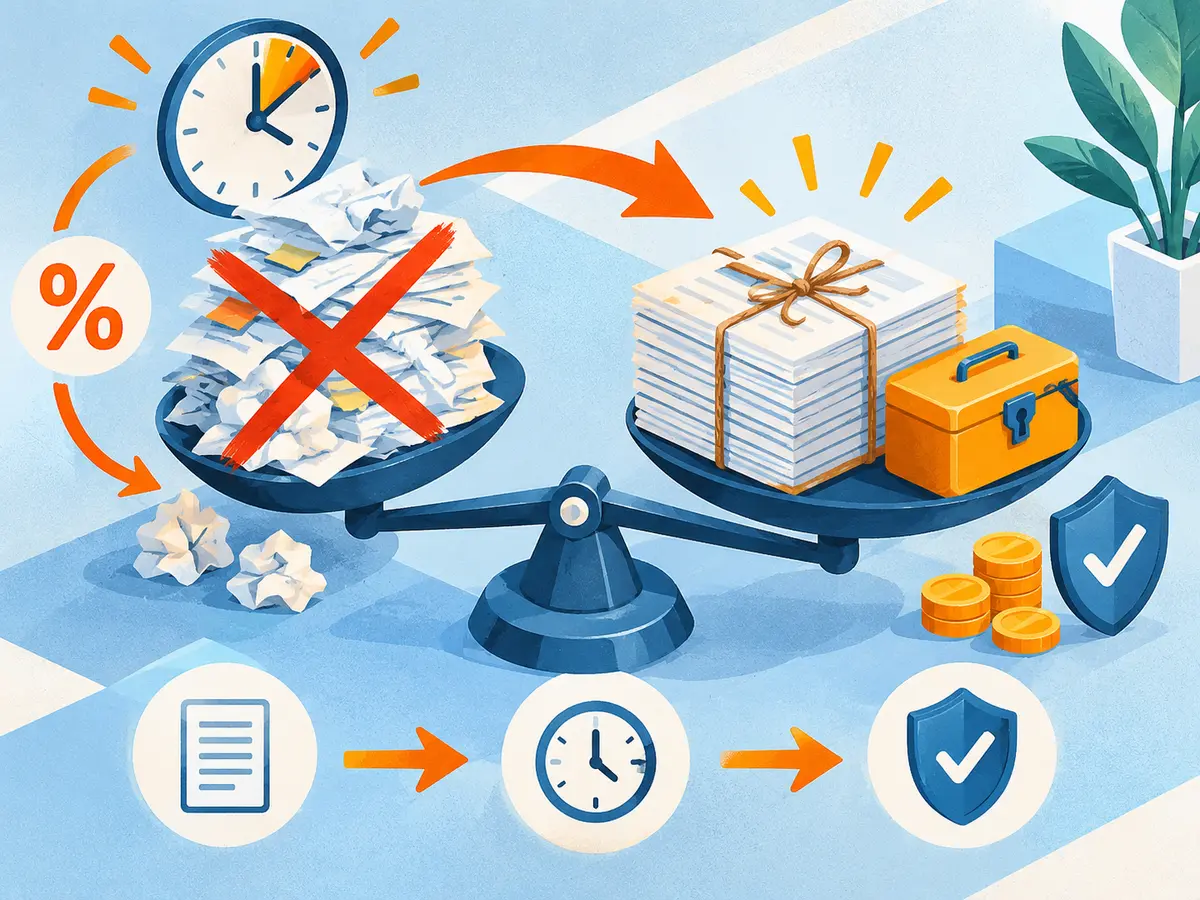
Отсюда и два практических вопроса: аннулируют ли начисления по патенту и можно ли вернуть деньги, которые уже ушли в бюджет как налог при ПСН.
Что аннулируется, а что остаётся
ФНС разделила начисления по сроку уплаты. Начисленные суммы «патентного» налога со сроком уплаты после утраты права на патент аннулируются — это делают налоговые органы.
По срокам уплаты, наступившим раньше, чем произошла утрата права на патент, сохраняются только суммы, зачтённые в счёт исполнения обязанности по уплате ПСН-налога. Прямая формулировка ведомства: сумма, внесённая в качестве ПСН-налога по сроку уплаты, наступившему раньше, чем произошла утрата права на патент, не возвращается. В примере ФНС начисленная сумма «патентного» налога по сроку уплаты 01.04.2026 в размере 20 000 руб. аннулированию не подлежит, а неоплаченные 10 000 руб. по этому же сроку аннулируются.
Денежные средства, зачтённые в счёт исполнения обязанности по уплате ПСН-налога, не подлежат возврату или зачёту. Но и бесследно они не исчезают: такие суммы могут быть использованы при уменьшении исчисленной суммы налога по УСН.
Как это выглядит в работе бухгалтера
Схема действий сводится к сверке двух дат: срока уплаты каждой части патентного налога и даты, с которой право на ПСН утрачено. По срокам, наступившим до этой даты, в бюджете остаются только суммы, зачтённые в счёт уплаты налога, и они участвуют в расчёте налога по УСН. Всё, что по сроку наступило позже, а также неоплаченные начисления по срокам до утраты права, из начислений уходит — заявления на это не требуется, корректировку проводят налоговые органы.
Дальше предприниматель формирует обязательства по тому режиму, на который он считается перешедшим с начала срока действия патента. Если это УСН, исчисленный налог уменьшается на суммы, ранее зачтённые как ПСН-налог. Именно поэтому платёж по патенту, сделанный до утраты права, важно не списать в потери, а провести через расчёт упрощённого налога.
Типичные ошибки
Первая — попытка вернуть уплаченный патентный налог на расчётный счёт или перебросить его на другой платёж. Ведомство прямо указывает: возврату или зачёту зачтённые в счёт ПСН-налога деньги не подлежат.
Вторая — отсчёт нового режима от даты нарушения, а не от начала налогового периода, на который выдан патент. Из-за этого пересчёт получается неполным.
Третья — игнорирование уплаченной суммы при расчёте налога по УСН. Право учесть её в уменьшении исчисленного налога у предпринимателя есть, и если им не воспользоваться, обязательство перед бюджетом окажется завышенным.
Отчётность после смены режима
Перерасчёт за период действия патента может потребовать новых деклараций и уточнённых расчётов. Чтобы сдать их в срок и видеть статус приёма по каждой форме, удобнее держать весь комплект в одном месте — для этого подходит электронная отчётность в ФНС. Если вместе со сменой режима меняется и порядок учёта доходов и расходов, пересчёт за прошедшие месяцы проще вести в онлайн-бухгалтерии, где суммы по новому режиму и уже уплаченный патентный налог сведены в одном расчёте.
Что делать
- Определить дату, с которой утрачено право на ПСН, и начало налогового периода, на который был выдан патент.
- Выписать все сроки уплаты патентного налога и суммы по каждому из них.
- Разделить начисления: по срокам после утраты права — аннулируются налоговыми органами, по срокам до утраты права сохраняются только зачтённые в счёт уплаты суммы.
- Не оформлять возврат или зачёт суммы, уже зачтённой в счёт уплаты ПСН-налога.
- Учесть внесённую сумму патентного налога при уменьшении исчисленной суммы налога по УСН, если срок её уплаты наступил до утраты права на патент.
- Пересчитать обязательства по новому режиму с начала срока действия патента и сдать отчётность по этому режиму.
СБИС Бухгалтерия и учёт
Бухгалтерский и налоговый учёт, зарплата, склад и отчётность — в одной программе. Перенесём данные из вашей базы, настроим учётную политику и обучим бухгалтера.
Ещё по теме «Налоги и отчётность»
-
Закрытие ИП на ОСНО: декларация 3‑НДФЛ — в пятидневный срок
ИП на ОСНО при прекращении деятельности сдаёт 3-НДФЛ в течение пяти дней, код периода «86», налог — не позднее 15 календарных дней после подачи.
-
Шестой рабочий день: когда письмо из инспекции по ТКС считается полученным
УФНС напомнило: документ, отправленный инспекцией по ТКС, считается полученным на 6-й рабочий день со следующего дня после отправки. Разбираем расчёт на примере.
-
Документ из ИФНС по ТКС считается полученным на шестой рабочий день
УФНС по Московской области напомнило: документ, направленный инспекцией по ТКС, считается полученным на 6-й рабочий день со дня направления. Разбор с примером.


